Manuál pro SPU - Ocenění věcných břemen
STAŽENÍ MANUÁLU VE FORMÁTU PDF

OBECNÝ PŘEHLED OVLÁDÁNÍ PROGRAMU PRO OCENĚNÍ VĚCNÝCH BŘEMEN
Jedná se o webovou aplikaci, následující schéma slouží pro pochopení procesu ocenění.
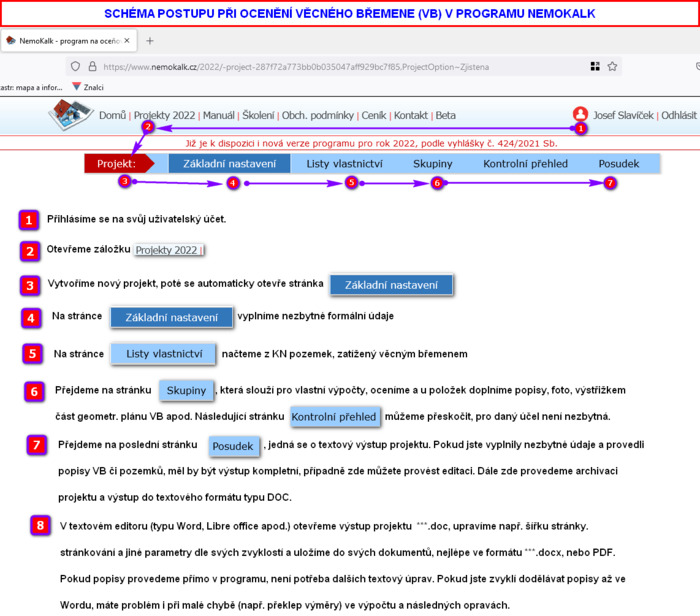
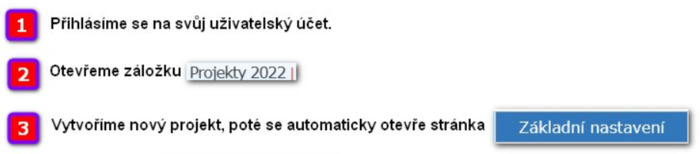
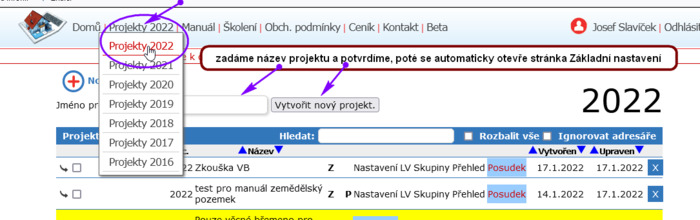
NÁSLEDUJÍCÍ POSTUP DETAILNĚ UPRAVUJE JEDNOTLIVÉ PŘEDCHOZÍ KROKY, ČÍSLOVÁNÍ DLE SCHÉMATU.

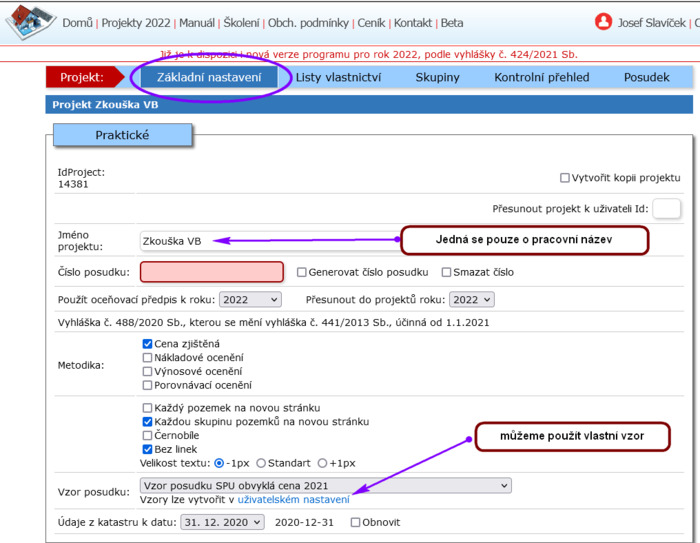
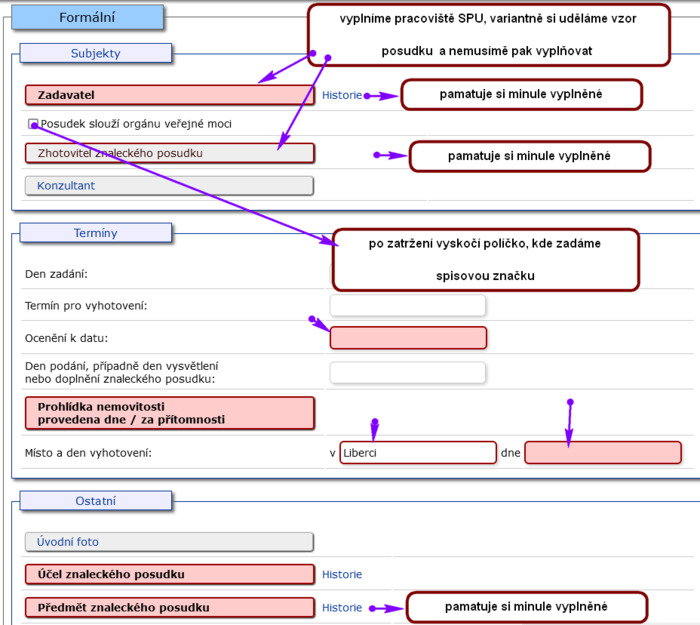

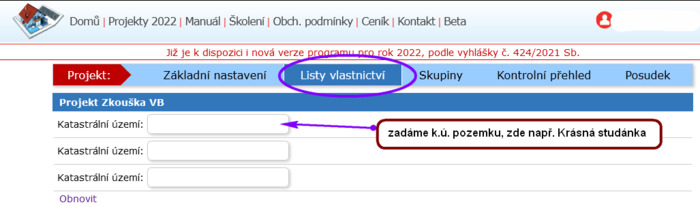
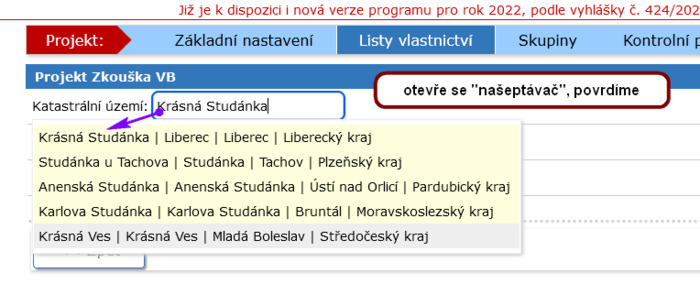
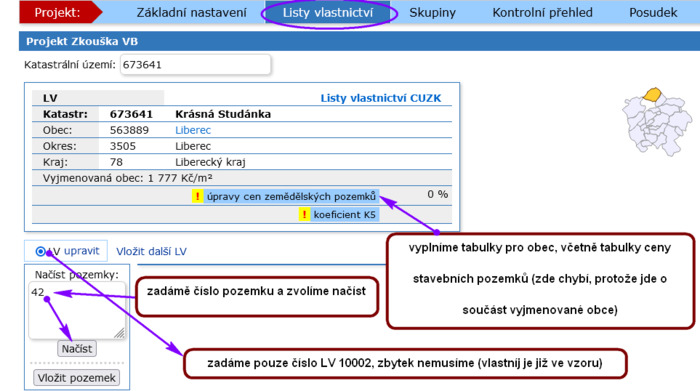
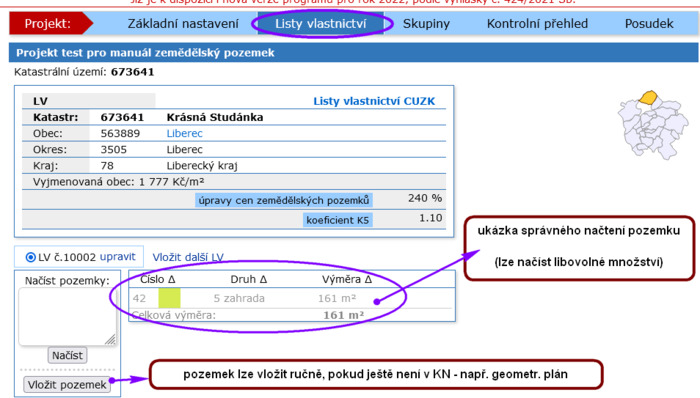

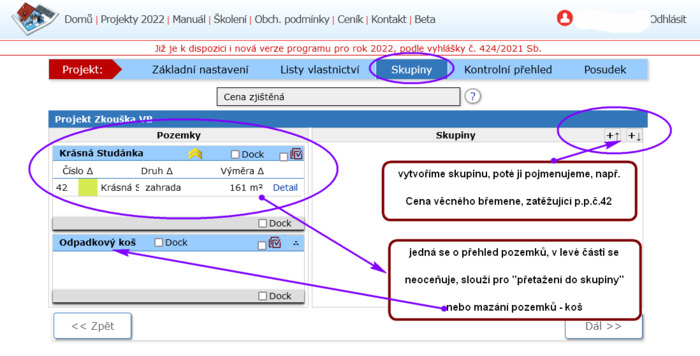
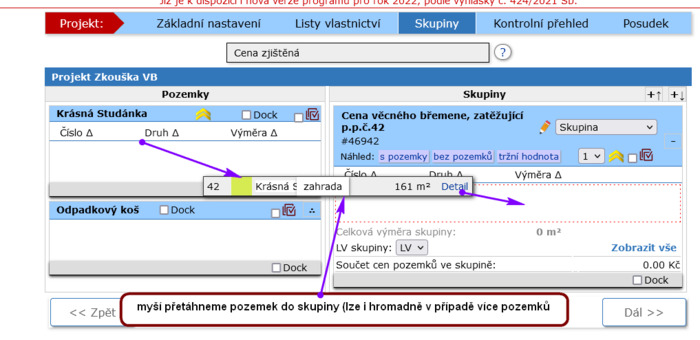
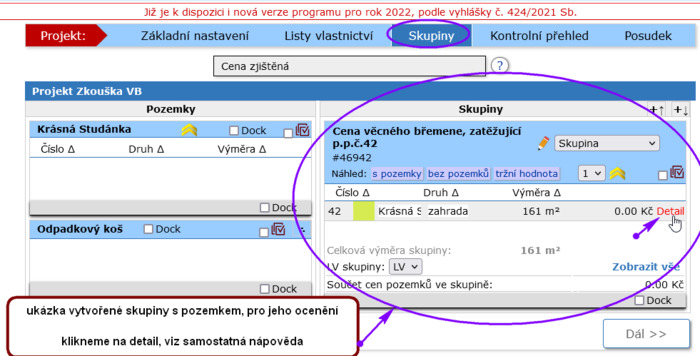
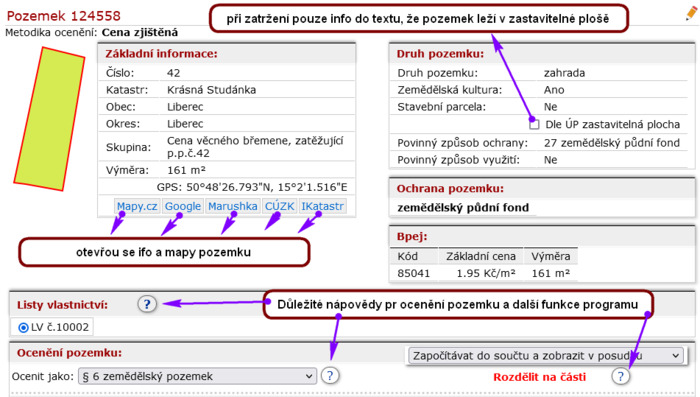

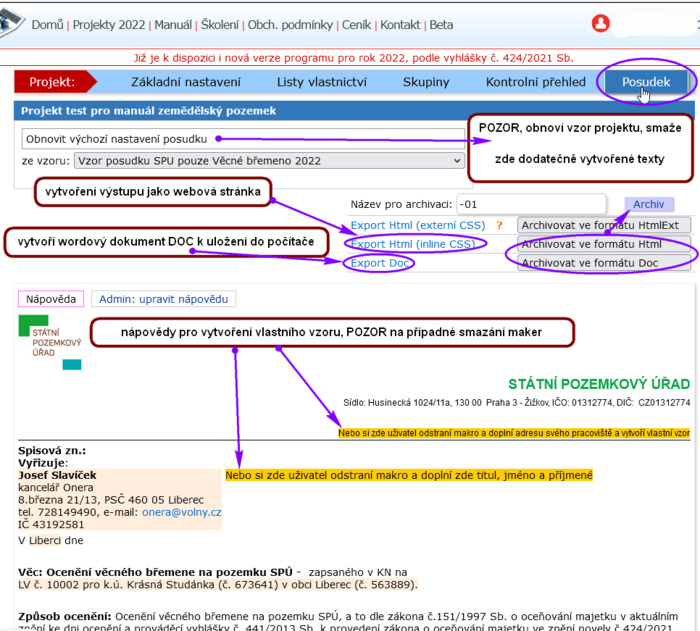
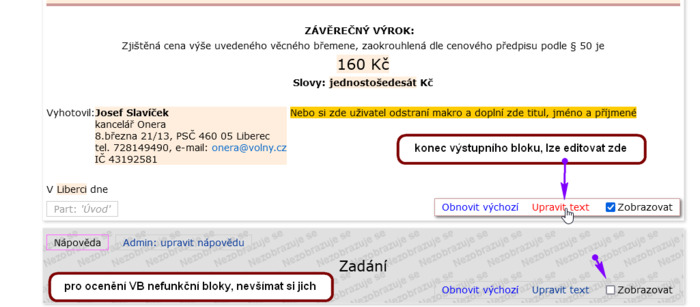

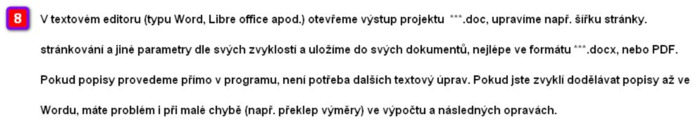
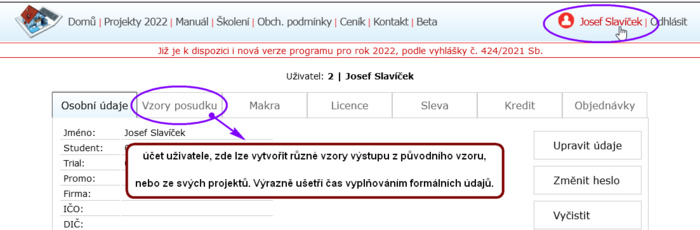
PRO POKROČILÉ UŽIVATELE JE ZDE NÁVOD NA VYTVOŘENÍ VLASTNÍCH VZORŮ VÝSTUPU OCENĚNÍ

POMŮCKA - Základní výběr rozdělení pozemků dle zákona č.151/1997 Sb.
Manuál ocenění věcných břemen pro SPÚ ČR
Zákon č. 151/1997 Sb. ve znění roku 2022
Ocenění pozemků
§ 9
Členění pozemků
(1) Pro účely oceňování se pozemky člení na
a) stavební pozemky,
b) zemědělské pozemky evidované v katastru nemovitostí jako orná půda, chmelnice, vinice, zahrada, ovocný sad a trvalý travní porost,
c) lesní pozemky, kterými jsou lesní pozemky evidované v katastru nemovitostí, a zalesněné nelesní pozemky,
d) pozemky evidované v katastru nemovitostí jako vodní plochy,
e) jiné pozemky, které nejsou uvedeny v písmenech a) až d)26).
(2) Stavební pozemky se pro účely oceňování dále člení na
a) nezastavěné pozemky,
1. evidované v katastru nemovitostí v druhu pozemku zastavěné plochy a nádvoří,
2. evidované v katastru nemovitostí v jednotlivých druzích pozemků, které byly vydaným územním rozhodnutím, společným povolením, kterým se stavba umisťuje a povoluje, regulačním plánem, veřejnoprávní smlouvou nahrazující územní rozhodnutí nebo územním souhlasem určeny k zastavění,
3. evidované v katastru nemovitostí v druhu pozemku zahrady nebo ostatní plochy, v jednotném funkčním celku. Jednotným funkčním celkem se rozumějí pozemky v druhu pozemku zahrady nebo ostatní plochy, které souvisle navazují na pozemek evidovaný v katastru nemovitostí v druhu pozemku zastavěná plocha a nádvoří se stavbou, se společným účelem jejich využití. V jednotném funkčním celku může být i více pozemků druhu pozemku zastavěná plocha a nádvoří,
4. evidované v katastru nemovitostí s právem stavby,
b) zastavěné pozemky,
1. evidované v katastru nemovitostí v druhu pozemku zastavěné plochy a nádvoří,
2. evidované v katastru nemovitostí v druhu pozemku ostatní plochy, které jsou již zastavěny,
c) plochy pozemků skutečně zastavěné stavbami bez ohledu na evidovaný stav v katastru nemovitostí.
(3) Další členění pozemků pro účely ocenění v návaznosti na druh pozemku a jeho účel užití stanoví vyhláška.
(4) Stavebním pozemkem pro účely oceňování není pozemek, který je zastavěný jen podzemním nebo nadzemním vedením včetně jejich příslušenství, podzemními stavbami, které nedosahují úrovně terénu, podzemními částmi a příslušenstvím staveb pro dopravu a vodní hospodářství netvořícími součást pozemních staveb. Stavebním pozemkem pro účely oceňování není též pozemek zastavěný stavbami bez základů, studnami, ploty, opěrnými zdmi, pomníky, sochami apod.
(5) Pro účely oceňování se pozemek posuzuje podle stavu uvedeného v katastru nemovitostí.5) Při nesouladu mezi stavem uvedeným v katastru nemovitostí a skutečným stavem se vychází při oceňování ze skutečného stavu.
OCENĚNÍ POZEMKU V PROGRAMU NEMOKALK
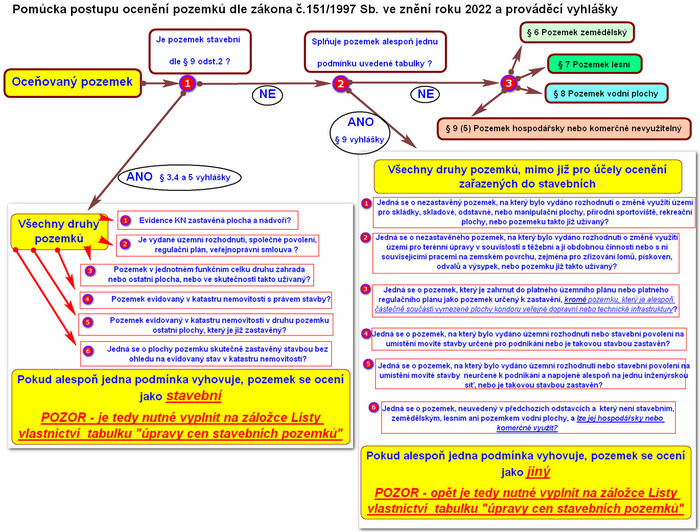
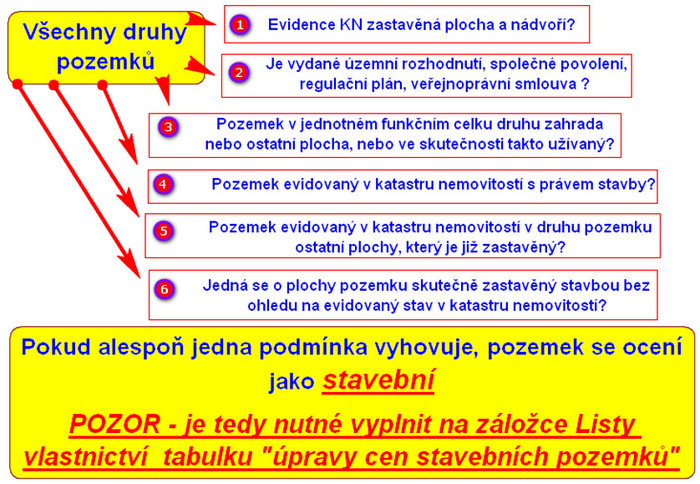
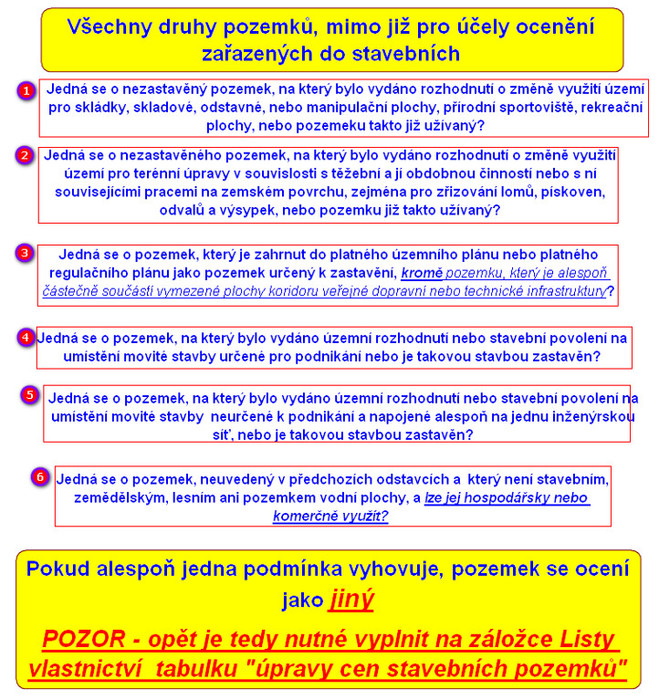

Pomůcka pro zařazení pozemku pro ocenění
POMŮCKA - VLASTNÍ OCENĚNÍ VĚCNÉHO BŘEMENE
Legislativa - Zákon č. 151/1997 Sb. ve znění roku 2022
§ 16b Oceňování věcných břemen
(1) Věcné břemeno se oceňuje výnosovým způsobem na základě ročního užitku při zohlednění doby jeho trvání nebo pevnou částkou, nelze-li určit roční užitek z věcného břemene.
(2) U služebnosti se v ročním užitku zohledňuje míra omezení užívání nemovité věci.
(3) U reálného břemene zohledňuje roční užitek prospěch oprávněného.
(4) Časově neomezené reálné břemeno nebo právo z vykupitelné služebnosti se ocení ve výši náhrady uvedené ve smlouvě. Jsou-li ve smlouvě uvedené pouze podmínky výkupu reálného břemena nebo zrušení služebnosti za přiměřenou náhradu, vypočte se náhrada podle uvedených podmínek k datu ocenění.
(5) Způsob členění věcných břemen podle výpočtu jejich ocenění, postup výpočtu ceny věcného břemene, způsob určení ročního užitku a míry kapitalizace podle druhu věcného břemene a zatížené nemovité věci a výši pevné částky stanoví vyhláška.
(6) Ocenění podle odstavců 2 až 4 se nepoužije, lze-li cenu věcného břemene zjistit z rozhodnutí příslušného orgánu.
__________________________________________________________________________________________________
PRAKTICKÁ NÁVODOVÁ ČÁST
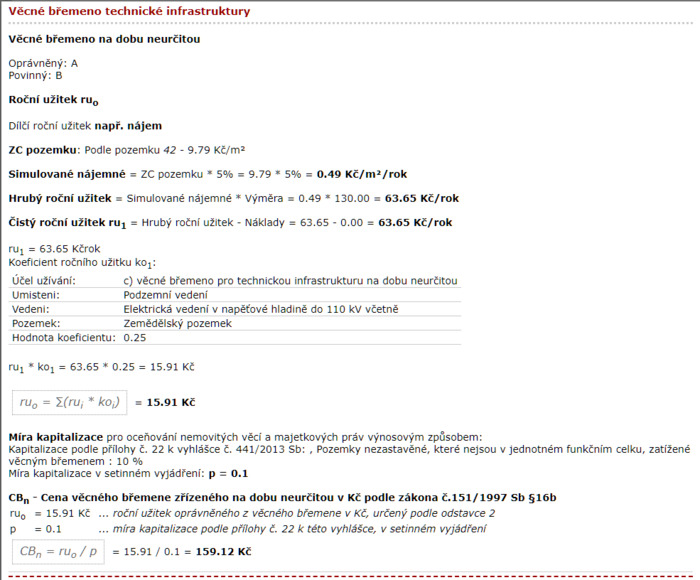
a) Výnosový způsob stanový vyhláška a vypočítá program
b) Roční užitek vypočítá program z oceněného pozemku
c) Výpočet vlastního věcné břemene má zabudované nápovědy
VLASTNÍ ZADÁNÍ VĚCNÉHO BŘEMENE (dále jen VB) V PROGRAMU
Pro potřeby SPU je nutné cenu VB spočítat samostatně. Běžně VB zatěžuje nemovitou věc a v programu je tedy cena záporná, sloučená s oceněním např. pozemku.
Pro samostatný výpočet tedy VB vytvoříme přímo ve skupině, nikoliv u pozemku následně.
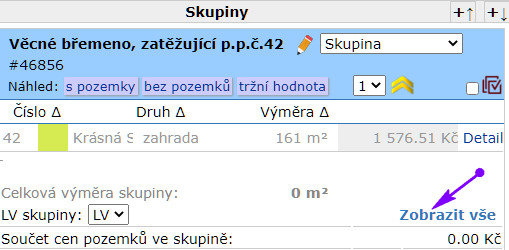
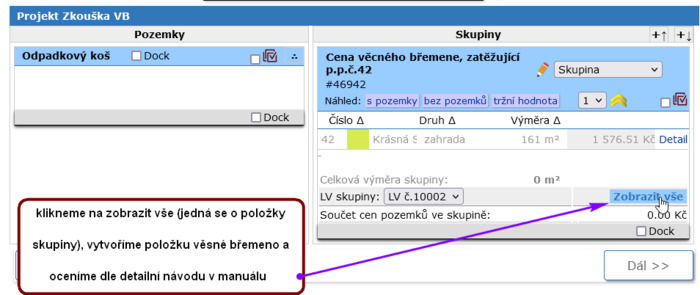
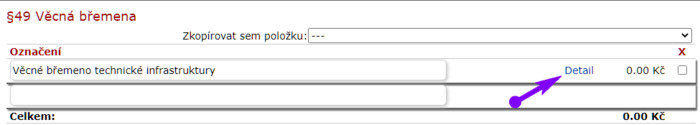
Zobrazí se nám položky skupiny (skryté, aby zbytečně nezabíraly místo na obrazovce) a klikneme na §49 VB

Následně pojmenujeme v okně nově vytvořenou položku a klikneme na detail.
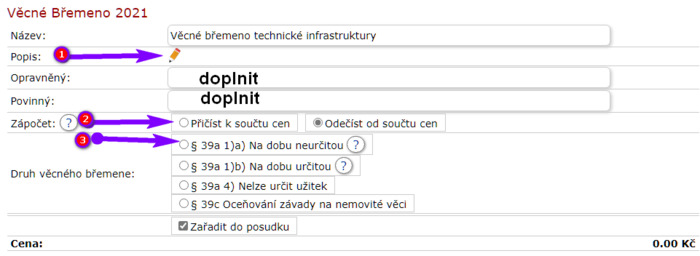
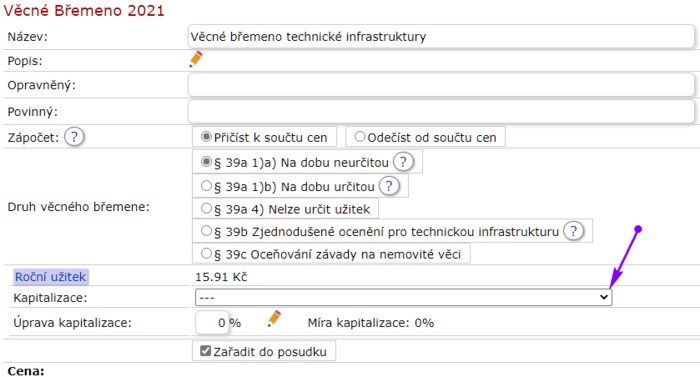
Dále vyplníme základní taulku VB - slovní popis, případně foto, oprávněného a povinného, zatrhneme přičíst k součtu cen a zatrhneme dobu neurčitou.
PRO USNADNĚNÍ JE ZABUDOVÁNA NÁPOVĚDA - VŠUDE, KDE VIDÍTE OTAZNÍČKY.
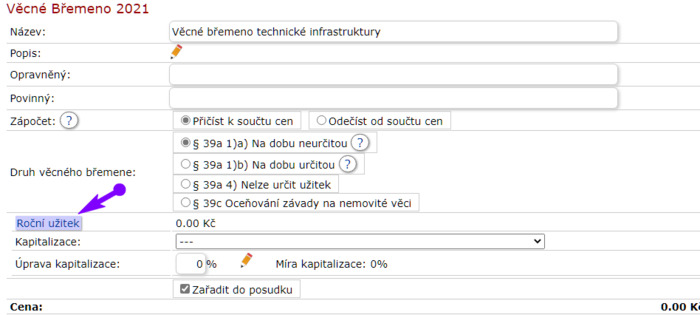
Po vyplnění se změní okno - je nutné vyplnit výpočet ročního užitku
Ročních užitků může být více - vyplnímě název užitku a zatrhneme políčko výpočet (pro výpočet simulovaného nájemného ze zjištěné ceny pozemku
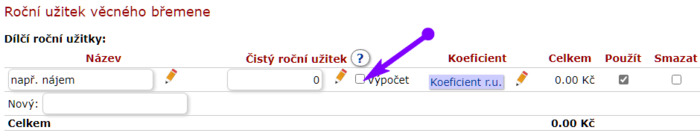
Po zatržení výpočtu se otevře další tabulka - ťukneme myší na čistý roční užitek
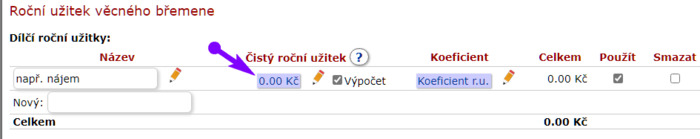
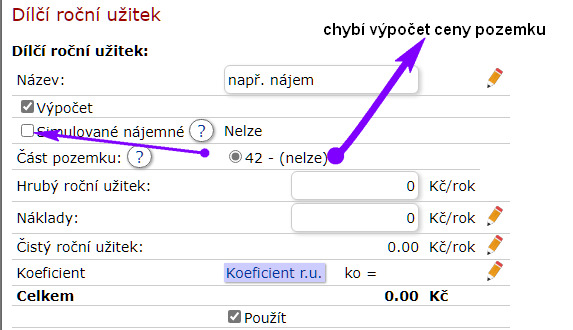
Otevře se okno a zatrhneme Simulované nájemné. Chybička se vloudila, zapomněli jsme spočítat pozemek a program hlásí nelze. Musíme se vráti k výpočtu pozemku, již zatržena data nám zůstanou.
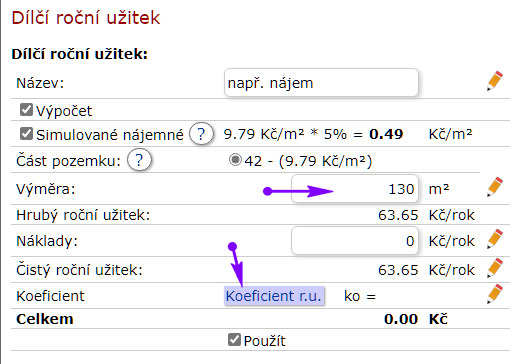
Při správném postupu vše vyplníme, program si vezme data z ceny pozemku, zde vyplníme plocho věcného břemene a ťukneme na výpočete koeficientu ročního užitku.
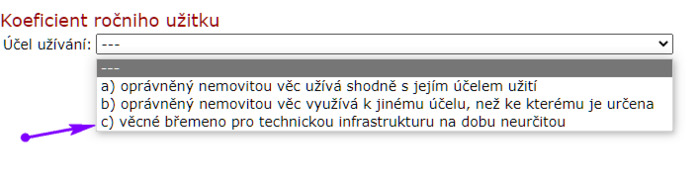
Zatrhneme správnou položku, zde c)
Otevřou se další výpočtové tabulky, které vyplnímě dle druhu infrastruktury
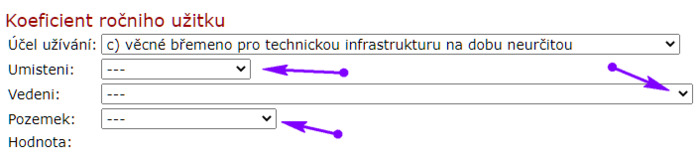
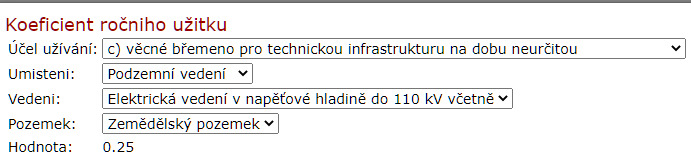
Po vyplnění se přepne na vyplněnou tabulku dílčího ročního užitku, po kontrole ji opustíme
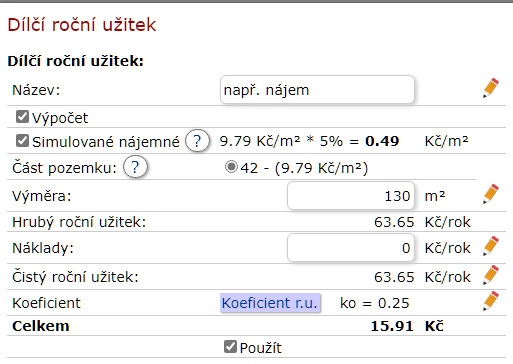
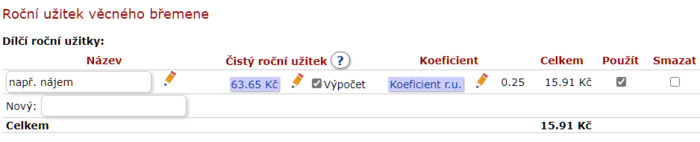
Po vyplnění jsme zpět na tabulce ročního užitku a můžeme založit další dílčí užitek (vyplníme Nový). Pokud není, vrátíme se do původní tabulky.
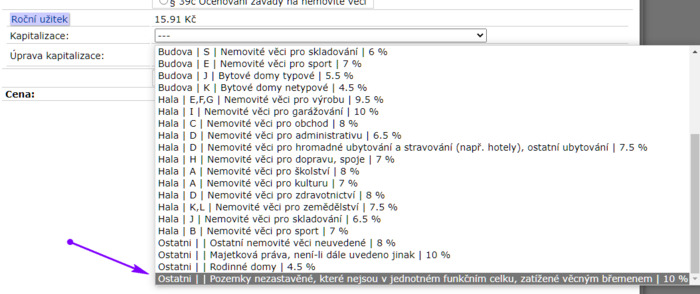
Zbývá poslední krok, a tím je správné určení kapitalizace ročního užitku, dle typu VB nebo dle nemovité věci (např. VB chůze u rodinného domu - vybereme rodinné důmy 4,5 %.).
Tip - Vizuální kontrola výstupu Ctrl+mezerník